Tin tức
KPI cost saving phòng mua hàng: cách đạt và cách chứng minh
Th9
Chỉ tiêu tiết kiệm năm nay cao hơn năm ngoái vài phần trăm, việc này không mới. Phần khó cũng không nằm ở chỗ tìm ra khoản tiết kiệm – phòng mua hàng nào cũng tìm được. Phần khó xuất hiện vào tháng cuối, khi kế toán hỏi ”so với giá nào” và bảng tổng hợp không có sẵn câu trả lời. Bài này viết về thư hai của KPI cost saving phòng mua hàng: cách làm con số tiết kiệm đứng vững trước người kiểm tra nó.
KPI cost saving phòng mua hàng đo cái gì
KPI cost saving phòng mua hàng là chỉ tiêu đo phần chi phí mua sắm cắt được so với một mốc so sánh đã thống nhất từ trước. 3 thành phần bắt buộc: mốc so sánh, khoảng thời gian áp dụng và phạm vi nhóm hàng. Thiếu mốc so sánh thì con số tiết kiệm không kiểm chứng được, và một con số không kiểm chứng được thì không được ghi nhận
Thành phần đầu tiên là thành phần hay bị bỏ qua nhất, vì nó phải chốt trước khi kỳ bắt đầu chứ không phải kỳ kết thúc. Chốt sau thì mọi lựa chọn mốc so sánh đều mang tiếng là chọn cho có lợi, kể cả khi hoàn toàn ngay thẳng.
Vì sao con số tiết kiệm hay bị bác
3 Lý do, và cả 3 đều là lý do kỹ thuật chứ không phải nghi ngờ về thiện chí.
Thứ nhất, không có giá gốc để so sánh. Với nhóm vật tư gián tiếp, phần lớn mã hàng chưa từng có bảng giá theo dõi. Cuối kỳ, người làm báo cáo phải đi tìm giá cũ trong đơn mua rời, và tìm được thường là giá của một lần mua đơn lẻ, có khi là mộ lần đặt khẩn với giá cao bất thường. So với mốc đó thì mức tiết kiệm trông rất đẹp và cũng rất dễ bị bác.
Thứ hai, so với báo giá thay gì so với giá đã trả. Đây là cách tính phổ biến nhất và yếu nhất: lấy báo giá cao nhất trừ giá chốt được. Vấn đề nằm ở chỗ chính phòng mua hàng quyết định mời ai gửi báo giá, nên mốc so sánh nằm trong tay người được đo. Kế toán biết đều đó, và câu hỏi sẽ đến ngay khi con số đủ lớn.
Thứ ba, gộp biến động thị trường vào công lao của phòng. Giá thép giảm 9% trong quý, phòng mua rẻ hơn 9%, bảng tổng hợp ghi toàn bộ phần đó là tiết kiệm. Ban Giám đốc thường đã biết giá thị trường qua kênh khác, và một dòng như vậy làm giảm độ tin cậy của cả tháng.
4 Cách tính tiết kiệm và cách nào bảo vệ được
KPI cost saving phòng mua hàng đang được tính bằng 4 cách phổ biến. Chúng không tương đương nhau về khả năng đứng vững, chọn sai cách cho một tình huống là nguyên nhân kỹ thuật của phần lớn tranh cãi cuối kỳ.
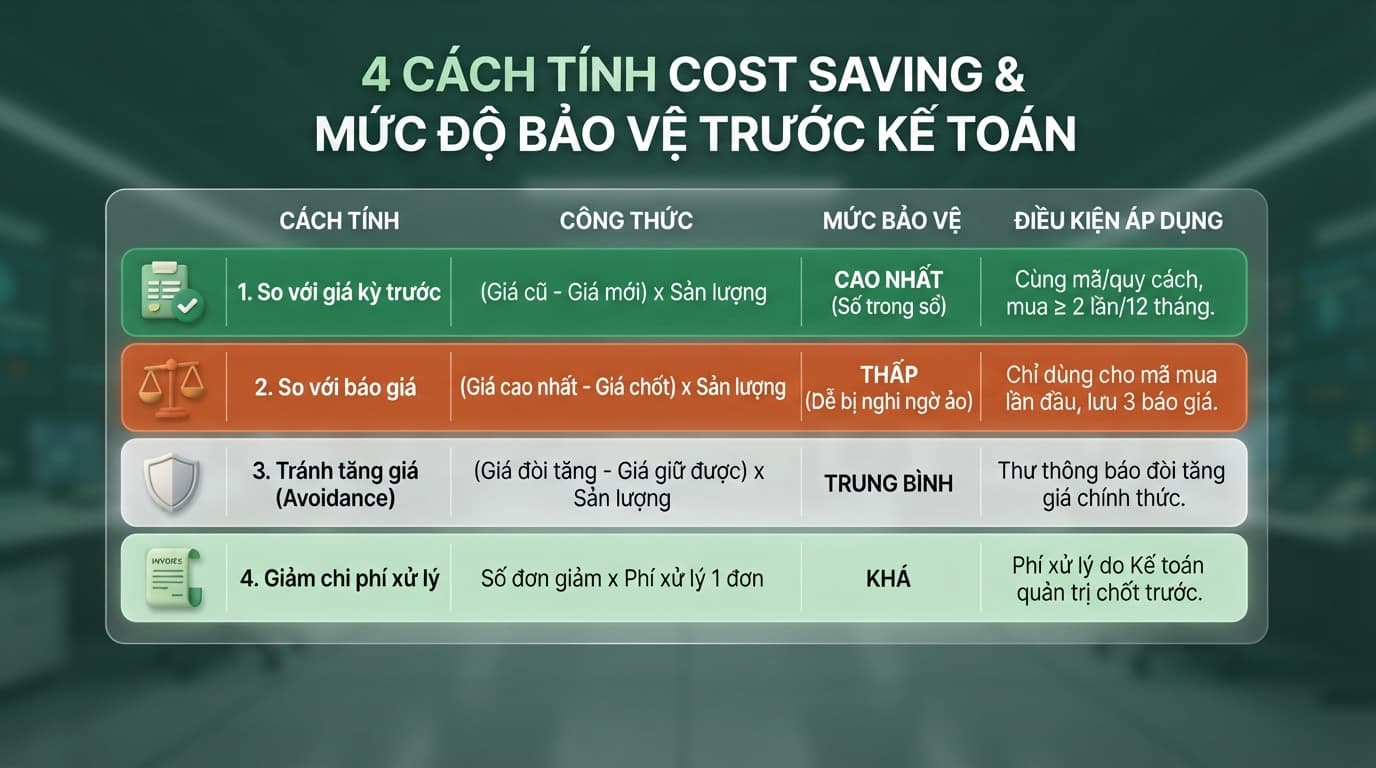
Nguyên tắc chọn: cách 1 cho mọi mã có lịch sử mưa, cách 2 chỉ cho mã mới và phải ghi rõ mã mới, cách 3 và cách 4 báo cáo tách riêng thành hai dòng chứ không cộng vào tổng tiết kiệm chính. Tách ra trông khiêm tốn hơn nhưng tông còn lại không ai đụng vào được.
Cách 1 và cách 4 mạnh lên rõ rệt khi số mã và số đầu mối được gọn lại, vì lúc đó mỗi mã có đủ lần mua để tính giá bình quân. Đó là lý do chiến lược gom mối nhà cung cấp thường được đề xuất như một việc phục vụ đo lường, trước ki nó là một việc phục vụ giá.
Cách dựng baseline giá trước khi bắt đầu
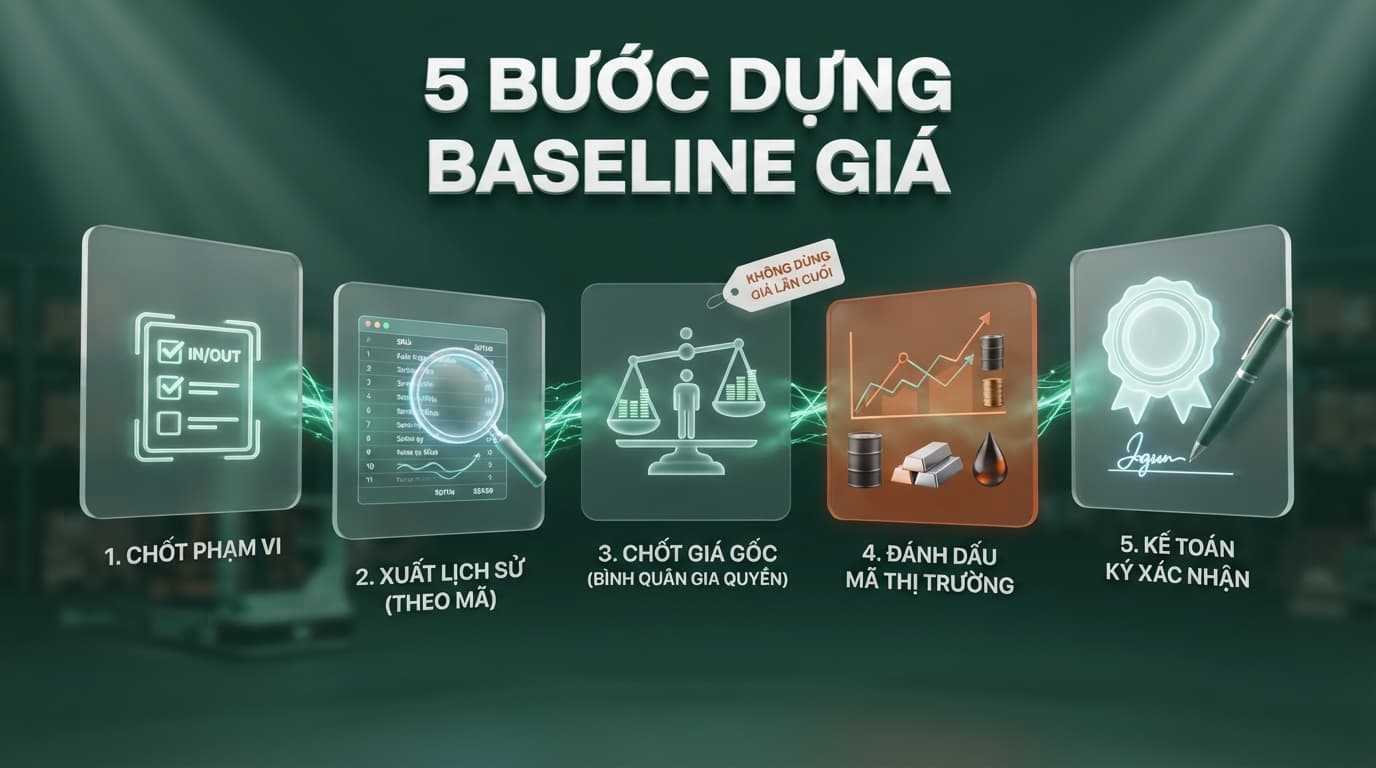
Baseline giá là mốc chuẩn cần được thống nhất và ký duyệt trước khi triển khai mua hàng. Thiếu baseline, chỉ số tiết kiệm chi phí (KPI cost saving) của phòng mua sắm sẽ thiếu tính minh bạch và thuyết phục. Doanh nghiệp hoàn toàn có thể thiết lập hệ thống này trong 2-3 ngày làm việc dựa trên dữ liệu sẵn có.
Quy Trình 5 Bước Xây Dựng Baseline
1. Xác định rõ phạm vi áp dụng
Cần phân định chi tiết các danh mục thuộc KPI đánh giá. Loại trừ rõ ràng các mã hàng nằm ngoài phạm vi. Ví dụ: hàng dự án, hàng đầu tư vốn (CAPEX), hoặc hàng mua một lần theo yêu cầu kỹ thuật. Phạm vi mơ hồ rất dễ dẫn đến sai lệch khi nghiệm thu cuối kỳ.
2. Trích xuất dữ liệu lịch sử theo mã hàng
Tiến hành xuất dữ liệu mua hàng trong 12 tháng gần nhất. Thông tin bắt buộc bao gồm: mã hàng, quy cách, nhà cung cấp, ngày mua, số lượng và đơn giá. Lưu ý chỉ nhóm dữ liệu theo mã hàng, không xuất theo nhà cung cấp. Mốc so sánh phải gắn liền với sản phẩm cụ thể.
3. Thiết lập mức giá gốc chuẩn xác
Mỗi mã hàng cần một mức giá gốc dựa trên trung bình cộng gia quyền của 12 tháng. Không sử dụng đơn giá của lần mua gần nhất. Đơn hàng gần nhất có thể là đơn khẩn cấp hoặc mua với số lượng nhỏ. Việc dùng dữ liệu này sẽ làm mốc so sánh bị lệch tăng.
4. Phân loại nhóm hàng theo biến động thị trường
Đánh dấu riêng các mã hàng chịu ảnh hưởng trực tiếp từ thị trường thế giới. Tiêu biểu như: kim loại, nhựa, hóa chất gốc dầu, hoặc cước vận tải. Nhóm này nên được loại bỏ khỏi KPI chung, hoặc phải gắn kèm một chỉ số tham chiếu công khai. Thao tác này giúp tách biệt rõ ràng hiệu quả đàm phán và biến động khách quan.
5. Xác nhận chéo với phòng Kế toán
Gửi bảng dữ liệu baseline cho phòng Kế toán để xác nhận trước khi kỳ đánh giá bắt đầu. Đây là khâu quan trọng nhất nhưng thường bị bỏ quên. Một biên bản thống nhất từ đầu kỳ sẽ giúp tiết kiệm tối đa thời gian đối soát cuối kỳ.
Đồng Bộ Tiêu Chí Đánh Giá Nhà Cung Cấp
Hệ thống baseline giá chỉ mới giải quyết được bài toán về “mức giá”. Yếu tố quan trọng còn lại là đánh giá năng lực “người bán”.
Doanh nghiệp cần thống nhất song song bộ tiêu chí đánh giá nhà cung cấp B2B. Một mức giá nhập vào thấp nhưng đi kèm thời gian giao hàng chậm trễ không phải là hiệu quả tiết kiệm thực sự. Về bản chất, đó chỉ là sự dịch chuyển rủi ro và chi phí sang bộ phận quản lý kho và sản xuất
3 Nguồn tiết kiệm ở nhóm vật tư gián tiếp
Nhóm vật tư gián tiếp chiếm 5 – 10% giá vốn nhưng tạp 70 – 80% số giao dịch mua sắm nơi còn nhiều dư địa tiết kiệm nhất và cũng khó chứng minh nhất. 3 Nguồn dưới đây xếp theo mức dễ chứng minh giảm dần.
1. Gom sản lượng theo danh mục để có căn cứ đàm phán chiết khấu
Cùng một loại găng tay đang được 3 bộ phận mua từ 3 nhà cung cấp, mỗi nơi vài chục đôi một tháng. Gộp lại thành một con số sản lượng năm, phòng mua hàng có căn cứ để đàm phán bậc chiết khấu – điều mà từng đơn lẻ không bao giờ tạo ra được. Quyền chọn nguồn và quyền chốt giá vẫn ở phòng; thứ thay đổi là phòng bước vào cuộc đàm phán với một con số lớn hơn.
Mức tiết kiệm ở đây chứng minh được bằng cách 1 trong bảng trên, với điều kiện bản baseline đã gom sẵn ba dòng thành một mã.
2. Chuẩn hóa mã hàng: cùng một thứ đang mua 4 giá
Khi mở bảng lịch sử 12 tháng ra, phát hiện thường gặp nhất không phải giá cao mà là trùng lặp: một mũi khoan cùng thông số đã tồn tại dưới bốn tên gọi, bốn mã nội bộ, bốn mức giá chênh nhau tới hai chữ số phần trăm. Chuẩn hóa về một mã rồi mua theo mức giá thấp nhất trong bốn mức đó là khoản tiết kiệm rõ ràng và không đòi hỏi đàm phán với ai.
Việc gán mã tốn công và không ai muốn làm giữ lúc bận. Nhưng chỉ phải làm kỹ một lần, và mọi kỳ đó sau đó nhanh hơn.
3. Giảm số đơn khẩn và phần chênh giá đi kèm
Đơn khẩn đắt hơn thường ở 3 chỗ: giá mua cao hơn vì không kịp so sánh, cước giao gấp và giờ công xử lý ngoài quy trình. Đo bằng cách so đơn giá của cùng mã giữa đơn khẩn và đơn thường trong cùng quý – phần chênh này tra lại được.
Nguyên nhân của đơn khẩn hiêm khi nằm ở phòng mua hàng: yêu cầu đến muộn vì không ai biết trước lúc nào sắp hết. Vì vậy khoản tiết kiệm này chỉ giữ được nếu khâu phát hiện nhu cầu được sửa không phải khâu mua.
3 Nguồn trên đều nằm ở phần đuôi của phân bố chi tiêu, nên trước khi đặt chỉ tiêu cho chúng thì nên trả lời câu tail spend là gì bằng số chính của nhà máy – phần đuôi có bao nhiêu nhà cung cấp, bao nhiêu đơn, chiếm bao nhiêu phần trăm giá trị
Cách trình bày cho Ban Giám đốc
Đây là mục quyết định con số được ghi nhận hay bị đưa về rà soát lại. Nguyên tắc: ba con số, mỗi con số một dòng, và không trộn chúng vào nhau.
Con số thứ nhất — tiết kiệm giá, tính theo cách 1, ghi rõ phạm vi mã và mốc baseline đã ký ngày nào. Đây là con số chính của KPI cost saving phòng mua hàng và là con số duy nhất nên đưa vào tổng.
Con số thứ hai — tránh tăng giá, để riêng một dòng, kèm số lượng thư báo tăng giá đã nhận. Không cộng vào con số thứ nhất, vì hai loại này khác nhau về bản chất và người kiểm tra sẽ tách chúng ra dù mình không tách.
Con số thứ ba — giờ công thu về, quy từ số đơn giảm được nhân định mức xử lý một đơn. Con số này không phải tiền tiết kiệm, nó là công suất được trả lại. Trình bày nó như một nguồn lực để làm việc khác chứ không như một khoản cắt giảm.
Câu mẫu dùng trong cuộc họp“Kỳ này phòng mua hàng tiết kiệm được X đồng trên phạm vi baseline đã ký ngày DD/MM, giữ được Y đồng khỏi các đợt tăng giá, và thu về Z giờ mỗi tháng để dồn vào nhóm hợp đồng lớn.” Câu này đặt ba con số vào đúng ba ngăn và không để chúng lẫn nhau. Nó cũng nói rõ Z giờ được dùng vào việc gì — nếu không nói, câu hỏi tiếp theo sẽ là về nhân sự thay vì về hiệu quả mua sắm. |
Cách gọi tên quyết định cuộc thảo luận đi về đâu: gọi là “giảm khối lượng công việc” thì nó trôi về phía tổ chức bộ máy, gọi là “chuyển giờ công sang nhóm giá trị lớn” thì nó ở lại đúng chỗ của nó trong bài toán tối ưu chi phí vận hành nhà máy sản xuất.
Bước tiếp theoBAMBUMRO vận hành nhóm vật tư gián tiếp cho các nhà máy FDI tại Bình Dương, Đồng Nai, Long An và TP.HCM — 8.680 mã hàng, một đầu mối, một công nợ, một báo cáo chi tiêu cuối tháng theo danh mục. Quyền chọn nguồn, quyền phê duyệt và quyền đàm phán giá vẫn thuộc về phòng mua hàng. Nếu anh/chị cần dữ liệu để dựng baseline cho kỳ tới, chúng tôi làm cùng phòng mua hàng một buổi 30 phút theo 5 chỉ số: số nhà cung cấp · số đơn mỗi tháng · số lần đặt khẩn trong 90 ngày · giờ dừng chuyền do thiếu vật tư · giá trị tồn kho không luân chuyển quá 90 ngày. Bảng baseline thuộc về nhà máy và dùng được cho mọi phương án, kể cả khi nhà máy không làm việc với chúng tôi. Không mất phí, không ràng buộc. → Đăng ký buổi rà soát tại bambumro.com/lien-he/ · One-stop. One Supplier. Zero Interruption. |
Câu hỏi thường gặp
Mã hàng chỉ mua một lần thì lấy baseline ở đâu?
Dùng cách 2, ghi rõ đây là mã mua lần đầu và lưu ba báo giá trong hồ sơ, nhưng để riêng một dòng thay vì trộn vào tổng. Nếu nhóm mã mua một lần chiếm quá một phần tư giá trị KPI thì bản thân điều đó đáng báo cáo: danh mục chưa được chuẩn hoá.
Gom mối có làm phòng mua hàng mất việc không?
Trả lời thẳng: thứ bị cắt là thao tác lặp – nhập đơn cho món hai triệu, hỏi ba báo giá cho một cuộn băng keo, đối chiếu tám mươi hoá đơn nhỏ mỗi tháng. Thứ tăng lên là phần việc chỉ người trong phòng làm được: chốt bộ tiêu chí nhà cung cấp, ràng buộc mức dịch vụ, chuẩn hoá danh mục, đàm phán nhóm hợp đồng lớn. Số đầu mối giảm nhưng yêu cầu kiểm soát trên mỗi đầu mối tăng lên, và quyền chọn nguồn không chuyển đi đâu cả.
Phần trung thực còn lại: gom mối không tự nó quyết định chuyện biên chế, đó luôn là quyết định riêng của Ban Giám đốc. Vì vậy cách trình bày ở mục trên có ý nghĩa thực tế – viết đề xuất dưới dạng “chuyển Z giờ sang nhóm giá trị lớn” giữ cuộc thảo luận ở phía hiệu quả mua sắm thay vì phía tổ chức bộ máy.
Cost avoidance có nên tính vào KPI không?
Nên ghi nhận nhưng để riêng một dòng, không cộng vào tổng. Lý do: nó chứng minh bằng một sự kiện không xảy ra, và mọi chỉ tiêu dựa trên điều không xảy ra đều mong manh trước người kiểm tra. Điều kiện tối thiểu để dòng này đứng được là thư báo tăng giá có ngày tháng và người ký, lưu kèm bảng tổng hợp.
Nhà cung cấp nên chuẩn bị gì để phòng mua hàng chứng minh được tiết kiệm?
Ba thứ, và nên yêu cầu ngay trong hợp đồng khung: lịch sử giá theo mã ở dạng bảng tính chứ không phải bản in, cam kết giữ giá trong một khoảng thời gian xác định, và báo cáo chi tiêu cuối kỳ chia theo danh mục thay vì theo số hoá đơn. Thiếu thứ nhất thì cuối kỳ phòng mua hàng phải tự dựng lại mốc so sánh từ đầu.
Đây cũng là một trong những kỳ vọng ít khi được nói ra thành lời với nhà cung cấp – năm luật ngầm khi làm việc với nhà máy FDI phần lớn xoay quanh dữ liệu và tiến độ chứ không xoay quanh giá.
One-stop. One Supplier. Zero Interruption
 Đường dây nóng/Zalo: 0902.506.009
 Email : info@bambumro.com