Tin tức
Rủi ro hóa đơn đầu vào không hợp lệ khi mua từ nhiều nhà cung cấp
Th9
Khi một hóa đơn đầu vào bị loại, phản xạ đầu tiên trong phòng kế toán là tìm xem ai đã bỏ sót. Cách nhìn đó bỏ qua điều quan trọng nhất: một hóa đơn sai hiếm khi tại nạn của một người. Nó là kết quả của một phép nhân – số nhà cung cấp nhân số hóa đơn mỗi bên nhân khả năng sai của bên yếu nhất. Làm cẩn thận hơn khi chạm được một thừa số, và không phải thừa số lớn nhất.
Rủi ro hóa đơn đầu vào không hợp lệ là gì?
Rủi ro hóa đơn đầu vào không hợp lệ là khả năng một chứng từ mua vào không đáp ứng đủ điều kiện về hình thức, thời điểm lập hoặc tính có thật của giao dịch, khiến khoản chi có nguy cớ bị loại khi quyết toán. Lỗi phát sinh ở bên bán, nhưng hậu quả thuộc về bên mua.
Câu cuối là câu đắt nhất trong bài. Bên bán lập sai thì bên bán bị nhắc, nhưng người ngồi giải trình trước đoàn kiểm tra vài năm sau là kế toán trưởng của bên mua – thường vào lúc bên bán không còn liên lạc được.
Rủi ro này cũng khác các rủi ro mua sắm khác ở độ trễ. Mua sai giá thì thấy ngay trong kỳ; sai sót chứng từ xảy ra hôm nay nhưng hậu quả xuất hiện ở kỳ quyết toán và giữa hai tời điểm đó không có cảnh báo nào phát ra.
Chính khoảng trễ đó khiến khoảng này không báo giờ được đặt cạnh các chi phí khác khi lập ngân sách. Chi phí xử lý một hóa đơn còn quy ra được ngày công để tranh luận, còn rủi ro chứng từ thì chỉ hiện ra khi quá muộn để đổi cách mua.
Vì sao đây là bài toán xác xuất, không phải bài toán cẩn thận
Phép tính dưới đây là số minh họa để nhà máy có thể thay số của mình vào, không phải kết quả khảo sát.
Giả định một nhà máy FDI ở Bình Dương có 85 nhà cung cấp riêng cho nhóm vật tư gián tiếp, mỗi bên trung bình 3 hóa đơn mỗi tháng – mức thấp, vì nhóm này mua lắt nhắt. Tổng khoảng 255 hóa đơn mỗi tháng, 3.060 mỗi năm.
Giả sử tỷ lệ hóa đơn phải chỉnh sửa hoặc bổ sung chứng từ là 2%, mức bảo thủ với nhóm có nhiều đơn vị nhỏ. Kết quả: khoảng 5 hóa đơn mỗi tháng, khoảng 61 hóa đơn mỗi năm phải xử lý lại. Chỉ cần vài trường hợp không kịp khắc phục trước khi bên bán ngưng hoạt động là đủ thành vấn đề ở kỳ quyết toán.
Điều đáng chú ý không nằm ở tỷ lệ 2%, mà ở tỷ lệ đó là thuộc tính ở bên bán ngưng hoạt động là đủ thành vấn đề ở kỳ quyết toán.
Điều đáng chú ý không nằm ở tỷ lệ 2% mà ở chỗ tỷ lệ đó là thuộc tính ở bên bán. Phòng kế toán kiểm soát được việc phát hiện sai sót, không kiểm soát được việc nó xảy ra hay không. Một phòng kế toán làm rất kỹ với 85 nhà cung cấp vẫn gặp nhiều lỗi hơn một phòng kế toán làm bình thường với 8 nhà cung cấp.
4 Dạng rủi ro thường gặp nhất
Hóa đơn đầu vào không hợp lệ, dưới đây là 4 dạng rủi ro được sắp xếp theo mức độ khó khắc phục sau khi đã phát sinh, không theo tần suất.
1. Sai chỉ tiêu bắt buộc trên hóa đơn
Sai tên công ty, sai mã số thuế, sai địa chỉ, thiếu quy cách hoặc đơn vị tính, ghi gộp chung chung chung kiểu ”vật tư tiêu hao” cho một lần giao gồm 10 mã khác nhau. Với nhà cung cấp có kế toán chuyên trách, có nhóm lỗi này gần như không xuất hiện; với hộ kinh doanh hoặc công ty vài người, nó là lỗi thường trực.
Đây là dạng dễ xử lý nhất nếu phát hiện sớm. Riêng lỗi khi gộp chung chung thì khó hơn – nó chỉ lộ ra sau vài tháng, khi cần tách chi phí theo bộ phận sử dụng.
2. Nhà cung cấp ngưng hoạt động sau khi đã xuất hóa đơn
Dạng này không có khắc phục sau khi xảy ra. Hàng đã dùng, tiền đã trả, nhưng bên bán bỏ địa chỉ kinh doanh hoặc ngừng hoạt động, và từ thời điểm đó mọi việc điều chỉnh chứng từ đều không thực hiện được vì không còn bên thứ hai để ký. Xác suất gặp tăng theo cả số lượng lẫn độ khó của đầu mối.
Cách xử lý khi đã xảy ra tùy hồ sơ giao dịch có thật hay không, chứng từ đi kèm đầy đủ tới đâu, thời điểm bên bán ngừng hoạt động so với thời điểm gia hàng. Vì các yếu tố khác nhau ở từng trường hợp, anh/chị nên đưa hồ sơ cho đơn vị tư vấn thuế hoặc kiểm toán của chính doanh nghiệp xem xét thay vì tự kết luận.
3. Thời điểm lập hóa đơn không khớp thời điểm giao hàng
Nguyên tắc chung là thời điểm lập hóa đơn gắn với thời điểm chuyển giao hàng hóa hoặc hoàn thành cung cấp dịch vụ. Thực tế, nhà cung cấp nhỏ hay xuất theo lịch của họ: gộp cả tháng vào một hóa đơn cuối tháng, xuất trước khi kịp chỉ tiêu doanh thu, hoặc xuất sau vài tuần khi nhớ ra. hệ quả là ngày trên hóa đơn lệch ngay trên phiếu nhập kho.
Đây không là lỗi đánh máy mà là thói quen của bên bán, nên lặp lại đều đặn và nhắc một lần không sửa được. Chỉ thỏa thuận bằng văn bản về chu kỳ xuất hóa đơn mới đổi được – thứ khó áp đặt với một bên chỉ bán vài triệu đồng mỗi tháng.
4. Thiếu chứng từ đi kèm chứng minh hàng thật sự nhập kho
Hóa đơn đúng hình thức nhưng không có phiếu giao hàng có chữ ký người nhận, không có phiếu nhập kho tương ứng, hoặc số lượng và quy cách không khớp. Với vật tư gián tiếp, dạng này xuất hiện nhiều vì hàng hay được giao thẳng xuống xưởng theo yêu cầu gấp, dùng ngay, thủ tục nhập kho làm bù sau – hoặc không làm.
Đây là dạng nặng nhất vì nó chạm vào tính có thật của giao dịch chứ không chỉ hình thức chứng từ. Nhưng cần nói thẳng nó không do nhà cung cấp gây ra mà do quy trình nội bộ, nên đây là dạng duy nhất trong 4 dạng mà nhà máy khắc phục hoàn toàn được.
Có một dấu hiệu cảnh báo sớm cho 4 dạng, và nó xuất hiện hằng tháng chứ không đợi tới quyết toán: khi đối chiếu công nợ nhà cung cấp liên tục lệch ở cùng một nhóm đầu mối, đó thường là cùng nhóm đang tạo ra rủi ro chứng từ.
4 Dạng rủi ro: phát hiện ở đâu, ai sửa được, còn bao lâu để sửa
Cột cuối là cột quan trọng nhất – nó cho thấy vì sao phát hiện muộn đồng nghĩa với không sửa được.
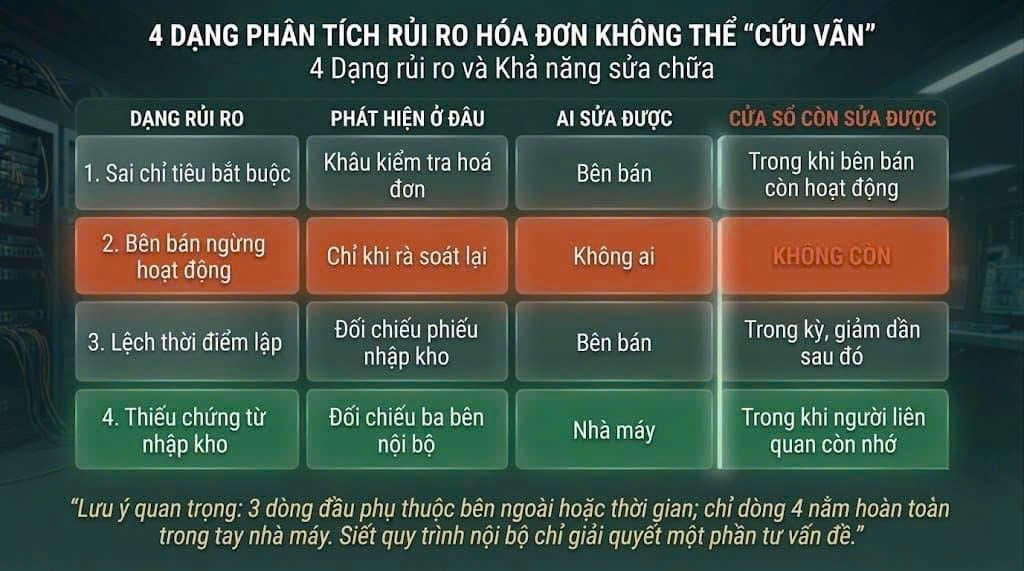
Ba dòng đầu phụ thuộc vào bên bán hoặc vào thời gian. Chỉ dòng thứ tư nằm hoàn toàn trong tay nhà máy. Đó là là lý do siết quy trình nội bộ có tác dụng thật nhưng chủ chạm được một phần tư vấn đề.
4 Việc kế toán trưởng làm được ngay
Bốn việc này làm bằng dữ liệu phòng kế toán đã có thông số.
- Đếm số nhà cung cấp nhóm vật tư gián tiếp phát sinh dưới một ngưỡng nhỏ trong 12 tháng. Nhóm này chiếm phần lớn danh sách nhưng rất nhỏ cho tổng chi – đây là con số cần mang ra họp trước tiên.
- Lọc lại hóa đơn đã phải trả lại chỉnh sửa trong 6 tháng, ghi rõ thuộc dạng nào trong 4 dạng ở trên và của bên nào. Sau một quý, bảng này cho thấy lỗi tập trung ở đâu – dữ liệu để tranh luận, thay cho cảm nhận.
- Rà lại tình trạng hoạt động của nhà cung cấp nhỏ còn công nợ hoặc hóa đơn chưa quyết toán. Làm theo quý, vì phát hiện sớm là toàn bộ giá trị của việc này.
- Đặt quy tắc chứng từ tối thiểu cho mọi lần nhận hàng gián tiếp: Phiếu giao hàng có chữ ký người nhận, kèm phiếu nhập kho trong 24 giờ, kể cả với giao hàng thẳng xuống xưởng.
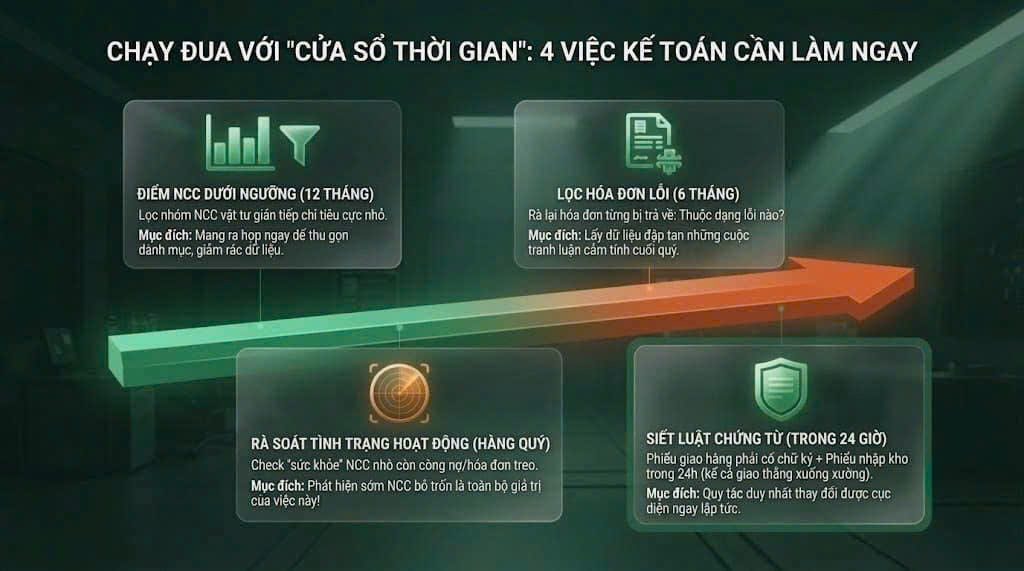
Ba việc đầu chỉ mô tả tình trạng; việc thứ tư thay đổi được nó, nhưng chỉ được một dạng trong bốn. Ba dạng còn lại phụ thuộc vào việc nhà máy đang mua của ai, nên chúng thuộc về bộ tiêu chí đánh giá nhà cung cấp B2B chứ không thuộc quy trình nội bộ của phòng kế toán.
Rủi ro giảm theo số đầu mối, không giảm theo mức độ cẩn thận
Mọi biện pháp trong tầm tay phòng kế toán – kiểm tra kỹ hơn, thêm một vòng soát, đào tạo lại đều tác động lên tỷ lệ bị phát hiện. Chúng làm giảm số lỗi lọt qua, không làm giảm số lỗi phát sinh. Số lỗi phát sinh làm hàm của số đầu mối và năng lực kế toán từng đầu mối vì vậy phải có riêng mộc mục về chất lượng chứng từ, chấm bằng tỷ lệ hóa đơn đúng ngay lần đầu chứ không bằng lời hứa.
Câu hỏi thực tế vì vậy không phải gom hay không gom, mà gom tới đâu thì dừng và chọn ai để gom về. Chiến lược gom mối nhà cung cấp xử lý đúng ranh giới đó – nhóm hàng nào nên rút về một nguồn, nhóm nào bắt buộc giữ nhiều nguồn.
Bước tiếp theo — đo baseline 30 ngàyBAMBUMRO vận hành nhóm vật tư gián tiếp cho nhà máy FDI tại Bình Dương, Đồng Nai, Long An và TP.HCM — 8.680 mã hàng, một đầu mối, một công nợ, một bộ chứng từ theo kỳ đã thống nhất. Baseline 30 ngày dựng cùng phòng kế toán và mua hàng, đo 5 chỉ số: số nhà cung cấp nhóm hàng gián tiếp · số hoá đơn đầu vào mỗi tháng · số nhà cung cấp dưới ngưỡng nhỏ · số lần trả hoá đơn về chỉnh sửa trong 90 ngày · số ngày trễ chốt sổ do chờ chứng từ. Một buổi 30 phút, không mất phí, không ràng buộc. → bambumro.com/lien-he/ · One-stop. One Supplier. Zero Interruption. |
Câu hỏi thường gặp
Rủi ro hoá đơn đầu vào không hợp lệ thuộc trách nhiệm bộ phận nào?
Trên giấy tờ, hoá đơn do bên bán lập và do mua hàng chọn bên bán. Trên thực tế, người ký duyệt chứng từ và người giải trình khi có kiểm tra là kế toán trưởng. Khoảng cách giữa hai điều đó là lý do kế toán trưởng nên có quyền phủ quyết khi mở nhà cung cấp mới.
Có nên ngừng mua của nhà cung cấp nhỏ để tránh rủi ro chứng từ không?
Không nên đặt vấn đề theo quy mô. Nhiều đơn vị nhỏ làm chứng từ rất chuẩn và giao nhanh hơn hẳn bên lớn. Tiêu chí đúng là chất lượng chứng từ đo được — tỷ lệ hoá đơn đúng ngay lần đầu, thời gian bổ sung khi được yêu cầu — cộng một ngưỡng phát sinh tối thiểu cho mỗi đầu mối mở ra.
Nhà máy FDI có yêu cầu gì khác về chứng từ so với doanh nghiệp trong nước?
Về nguyên tắc thuế thì giống nhau. Khác biệt nằm ở lớp thứ hai: công ty mẹ thường yêu cầu chứng từ đủ để đối soát theo bộ phận sử dụng và theo mã hàng, chứ không chỉ đủ để hạch toán. Nhiều hoá đơn hợp lệ về thuế vẫn không dùng được cho báo cáo tập đoàn vì ghi gộp chung chung.
Đây là điểm hay bị bỏ qua khi chọn nhà cung cấp cho nhóm hàng nhỏ. Năm luật ngầm khi làm việc với nhà máy FDI cho thấy lớp yêu cầu thứ hai này thường quyết định nhiều hơn cả giá.
Khi phát hiện hoá đơn có vấn đề, nên xử lý theo trình tự nào?
Trình tự chung: dừng thanh toán khoản đó, tập hợp toàn bộ chứng từ đi kèm để xác định giao dịch có thật hay không, yêu cầu bên bán điều chỉnh trong một thời hạn cụ thể, và ghi vụ việc vào bảng theo dõi lỗi chứng từ. Riêng kết luận về nghĩa vụ thuế và cách xử lý trên tờ khai, anh/chị nên để đơn vị tư vấn thuế hoặc kiểm toán của chính doanh nghiệp xác nhận trước khi thực hiện.
One-stop. One Supplier. Zero Interruption
 Đường dây nóng/Zalo: 0902.506.009
 Email : info@bambumro.com