Giải pháp
Một nhà máy điện tử tại Đồng Nai: kỳ audit của công ty mẹ và bài toán báo cáo chi tiêu
Th9
Bối cảnh nhà máy
Một nhà máy điện tử tại Đồng Nai, lắp ráp cụm linh kiện theo đơn nội bộ của tập đoàn mẹ ở nước ngoài, quy mô 300 – 500 lao động. Khu sản xuất có vùng kiểm soát tĩnh điện đặt trong phòng sạch cấp thấp, nên vật tư gián tiếp ở đây không chỉ là hàng tiêu hao mà là hàng có tiêu chuẩn: găng tay và thảm chống tĩnh điện, áo choàng phòng sạch, khăn lau không xơ, dung môi làm sạch, kem hàn, mũi hàn, khay đựng linh kiện. Mỗi mã thuộc nhóm kiểm soát tĩnh điện phải kèm hồ sơ kỹ thuật và truy xuất được lô, và toàn bộ chi tiêu phỉ giải trình được theo đúng cấu trúc danh mục của tập đoạn. Đây là ràng buộc quen thuộc trong mua sắm tại nhà máy FDI ở VIệt Nam: quyền quyết định nằm ở đây, cách trình bày số liệu do bên khác quy định.
Tình trạng ban đầu
| Chỉ số | Giá trị trước kỳ chạy thử | Nguồn dữ liệu |
|---|---|---|
| Số nhà cung cấp nhóm vật tư gián tiếp | [SỐ CẦN ĐIỀN · DT-01: số nhà cung cấp có giao dịch trong 12 tháng thuộc nhóm chi phí vật tư gián tiếp — lấy từ hệ thống kế toán, đếm theo mã số thuế; tách riêng phần do công ty mẹ chỉ định nguồn] | Sổ công nợ phải trả · kế toán công nợ |
| Số đơn đặt hàng mỗi tháng | [SỐ CẦN ĐIỀN · DT-02: số đơn đã phát hành mỗi tháng, trung bình 3 tháng gần nhất — lấy từ sổ đơn của bộ phận mua hàng] | Sổ đơn đặt hàng · mua hàng |
| Số lần đặt khẩn trong 90 ngày | [SỐ CẦN ĐIỀN · DT-03: số đơn ngoài lịch yêu cầu giao trong 24–48 giờ — dựng bằng tay từ email và nhóm chat, đối chiếu ngày phát đơn với ngày nhập kho] | Email, nhóm chat · phụ trách nhóm hàng |
| Số giờ dừng chuyền do thiếu vật tư | [SỐ CẦN ĐIỀN · DT-04: tổng số giờ dừng vì thiếu vật tư gián tiếp trong 3 tháng — lấy từ báo cáo dừng chuyền; biểu mẫu chưa tách dòng thì ghi “chưa đo” và ghi từ tuần 0] | Báo cáo dừng chuyền · quản đốc ca |
| Giá trị tồn kho không luân chuyển >90 ngày | [SỐ CẦN ĐIỀN · DT-05: giá trị hàng nhóm này không xuất kho trong 90 ngày — lấy từ báo cáo tuổi tồn kho, ghi rõ có tính phần vật tư để trong vùng kiểm soát tĩnh điện ngoài kho hay không] | Báo cáo tuổi tồn kho · kế toán kho |
Ngoài năm chỉ số chuẩn, nhà máy chốt thêm một chỉ số riêng vì nó là gốc của vấn đề:
[SỐ CẦN ĐIỀN · DT-06: số ngày công thực tế để dựng một báo cáo chi tiêu 12 tháng tách theo danh mục và theo nhà cung cấp — cộng thời gian của kế toán và mua hàng trong kỳ audit gần nhất, do kế toán trưởng xác nhận].
Điều khiến họ tìm giải pháp
Công ty mẹ thông báo kỳ aufit kèm biểu mẫu: chi tiêu nhóm vật tư gián tiếp 12 tháng, tách theo danh mục hàng hóa và theo nhà cung cấp, hạn nộp 10 ngày làm việc.
Phòng kế toán xuất số liệu ra trong buổi sáng đầu tiên. Số tổng theo tài khoản chi phí thì có, và khớp. Nhưng biểu mẫu không hỏi số tổng, nó hỏi cơ cấu. Cơ cấu thì không có, vì trên chứng từ, tên hàng do từng nhà cung cấp tự đặt.
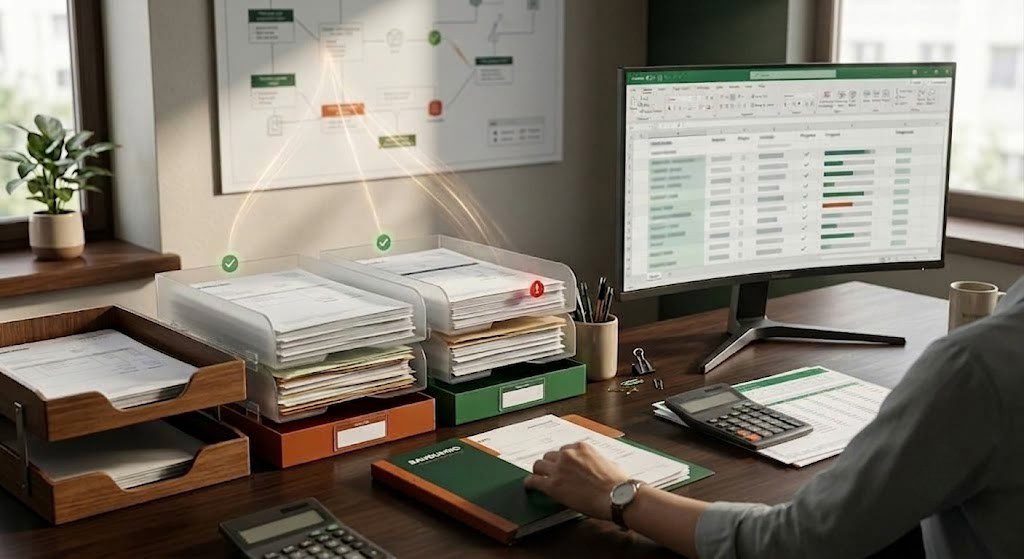
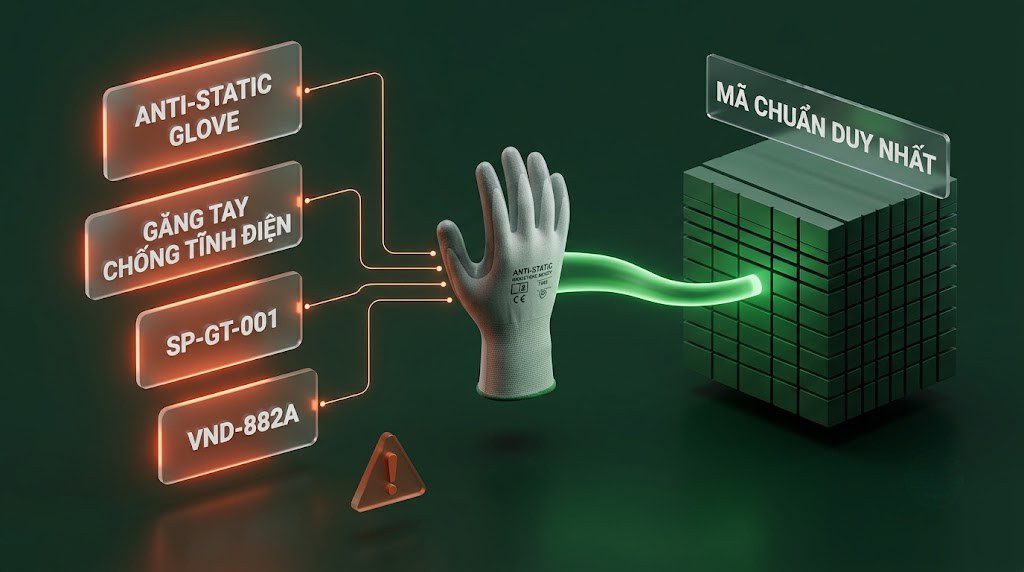
3 Buổi tối sau đó lặp lại giống nhau: một người từ kế toán, một người từ mua hàng, một bảng tính mở trên màn hình, 12 tháng đơn hàng phân loại bằng tay. Cùng một loại găng tay chống tĩnh điện xuất hiện dưới 4 tên gọi ở 4 nhà cung cấp – một tên viết bằng tiếng Anh, một tên tiếng Việt, 2 tên là mã nội bộ của bên bán. Không có cách nào cộng chúng lại ngoài việc tự nhớ rằng chúng là một sản phẩm. Khăn lau không xơ thì lúc tính theo gói, lúc tính theo thùng.
Báo cáo nộp đúng hạn, nhưng có một số dòng ghi chú ở cuối: Số liệu phân loại theo danh mục là ước tính. Trong một kỳ audit, đó là dòng được hỏi lại đầu tiên. Câu hỏi thật sự của cuộc họp sai đó không phải “làm sao nhanh hơn”, mà “vì sao dữ liệu chi tiêu của chính nhà máy không có cấu trúc”.
Việc đã làm
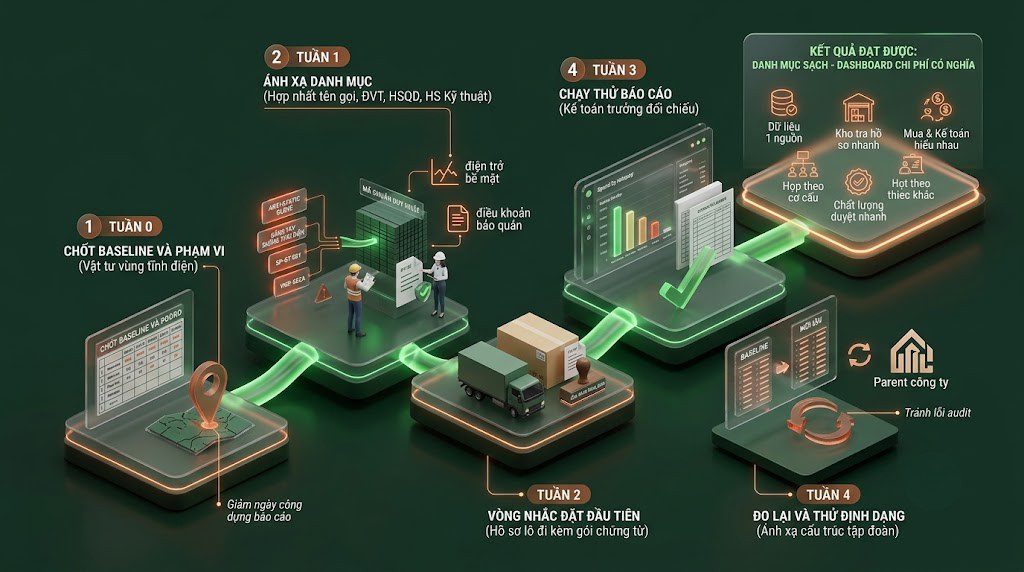
Tuần 0 – Chốt hiện trạng và chọn phạm vi
Chốt bảng baseline năm chỉ số cộng chỉ số về số ngày công dựng báo cáo. Phạm vi chạy thử: nhóm vật tư tiêu hao cho vùng kiểm soát tĩnh điện và phòng sạch – phát sinh đều, hậu quả rõ nếu hết, và là nhóm sinh nhiều tên gọi trùng nhất.
Tuần 0 – 1: Ánh xạ danh mục
Mỗi mã đang mua được gán vào một nhóm hàng chuẩn, các tên gọi khác nhau của cùng một mã gộp về một tên, mỗi mã chốt một đơn vị tính và hệ số quy đổi. Bộ phận chất lượng và kỹ thuật ngồi cùng để xác nhận yêu cầu kỹ thuật từng mã – điện trở bề mặt, tiêu chuẩn áp dụng, điều khoản bảo quản – vì phần này không được suy đoán từ tên hàng.
Tuần 2 – Vòng nhắc đặt đầu tiên
Đề xuất gửi tuần đầu, nhà máy xác nhận hoặc sửa, hàng giao theo lịch và mỗi lần giao kèm hồ sơ lô trong cùng gói chứng từ thay vì gửi rời qua email sau đó.
Tuần 3 – Chạy thử báo cáo
Dựng báo cáo chi tiêu vật tư theo danh mục cho phần đã chuyển. Kế toán trưởng đối chiếu số trong báo cáo với sổ của nhà máy – bước bắt buộc, vì báo cáo không khớp số thì không dùng được để giải trình.
Tuần 4 – Đo lại và thử định dạng
Đo lại năm chỉ số. Đưa mẫu báo cáo cho người phụ trách phía công ty mẹ xem trước, để biết cấu trúc danh mục đang dùng có ánh xạ được sang cấu trúc của tập đoạn không. Kiểm tra này rẻ hơn nhiều so với bị phát hiện ở kỳ audit sau.
Cái thay đổi
- Với phần đã chuyển, báo cáo chi tiêu theo danh mục được lấy từ một nguồn, thay vì gõ lại bằng tay từ 12 tháng đơn hàng.
- Khi bộ phận chất lượng hỏi một lô vật tư đến từ đâu, kho tra trong bộ hồ sơ đi kèm thay vì viết email xin lại nhà cung cấp và chờ.
- Mua hàng không còn phải giải thích cho kế toán rằng 4 tên hàng trên 4 hóa đơn là cùng một thứ.
- Cuộc trao đổi trong họp tuần chuyển từ “tháng này mua nhiều quá” sang “nhóm nào tăng và vì sao”, vì lần đầu tiên có cơ cấu để chỉ vào. Đây là điều kiện tối thiểu để một dashbroad chi phí vận hành nhà máy có ý nghĩa: danh mục không sạch thì mọi biểu đồ đều là biểu đồ số tổng.
- Bộ phận chất lượng không phải duyệt lại mẫu mỗi lần đổi nhà cung cấp cho cùng một mã, vì mã đã có hồ sơ kỹ thuật cố định.
Điều chưa giải quyết được
Mã do công ty mẹ chỉ định nguồn thì không gom được: Một phần danh mục nằm trong danh sách nhà cung cấp được tập đoàn phê duyệt. Mô hình không đụng tới phần này và cũng không nên đụng; việc duy nhất làm được là đưa chúng vào cùng cấu trúc danh mục để báo cáo đọc liền mạch. Muốn đổi thì phải đi qua quy trình đánh giá nhà cung cấp B2B của tập đoàn, kéo dài nhiều quý.
Báo cáo vẫn còn hai nguồn: Phần đã chuyển ra được từ hệ thống, phần còn lại vẫn ghép tay. Cho tới khi phạm vi mở rộng, kế tóa vẫn phải nói hai bảng ở mỗi kỳ – nhanh hơn trước, nhưng chưa phải một thao tác.
Truy xuất lô phụ thuộc tầng phía trên: Với mã nhập khẩu qua nhiều tầng phân phối, hồ sơ lô đến chậm hơn hàng. Mô hình rút ngắn khâu đòi hồ sơ, không rút ngắn được thời gian nhà sản xuất gốc phát hành hồ sơ.
Chưa nối tiếp vào hệ thống của nhà máy: Đây là lựa chọn có chủ ý: mô hình không bán phần mềm, không đòi cài đặt, không yêu cầu mở quyền vào hẹ thống nội bộ. Cái giá là mỗi kỳ vẫn có một lần đối chiếu thủ công giữa báo cáo và số kế toán.
Bài học cho nhà máy điện tử khác
- Vấn đề báo cáo là vấ đề danh mục, không phải vấn đề công cụ. Mua thêm công cụ mà mỗi mã vẫn mang 4 tên gọi thì báo cáo vẫn phải làm tay.
- Ánh xạ danh mục sang cấu trúc của công ty mẹ ngày từ tuần đầu: Làm ngược lại nghĩa là dựng xong một báo cáo bên kia không đọc được.
- Với nhóm hàng có tiêu chuẩn, hồ sơ đi kèm quan trọng ngang chất lượng hàng: Đưa danh sách hồ sơ bắt buộc vào thỏa thuận từ đầu, không để tới lần giao đầu tiên mới bàn.
- Đừng đưa nhóm do tập đoàn chỉ định nguồn vào vi phạm chạy thử: Nó không thể thay đổi trong kỳ đo và chỉ làm nhiễu kết quả.
- Đo số ngày công dựng báo cáo trước kỳ audit tiếp theo: Đó là chỉ số dễ đo nhất, dễ bảo vệ nhất, và là chỉ số Ban Giám đốc hiểu ngay
Bước tiếp theo – đo baseline 30 ngày
BAMBUMRO vận hành nhóm vật tư giám tiếp cho các nhà máy FDI tại Bình Dương, Đồng Nai, Long An và Tp.HCM – 8.680 mã hàng thuộc 33 nhóm, một đầu mối, một công nợ, một báo cáo chi tiêu. VMI Digital đang trong giai đoạn triển khai pilot.
Nếu anh/chị muốn có bảng basline năm chỉ số cho nhóm vật tư gián tiếp – số nahf cung cấp . số đơn hàng mỗi tháng . số lần đặt khẩn trong 90 ngày . số giờ dừng chuyền do thiếu vật tư . giá trị tồn khi không luân chuyển trên 90 ngày – chúng tôi dựng cùng thu mua, kho và kế toán trong buổi 30 phút. Không mất phí, không ràng buộc.
→ Đăng ký đo baseline 30 ngày · One-stop. One Supplier. Zero Interruption.