Tin tức
Ngân sách vật tư gián tiếp 2027: Lập theo 6 nhóm chi, không lập theo một con số tổng
Th10
Ngân sách vật tư gián tiếp lập theo sáu nhóm chi chứ không theo một dòng tổng. Mỗi nhóm cần ba thứ: chi tiêu thật 24 tháng, biến số dẫn dắt, và người xác nhận. Cộng lại rồi mới so năm cũ. Làm ngược lại là nhân tổng năm nay với một hệ số và không giải trình được.
Vì sao ngân sách vật tư gián tiếp hay bị lập sai?
Có 3 nguyên nhân: mọi thứ bị gộp thành một dòng “vật tư phụ”, số năm cũ được nhân với một hệ số tăng, và phần mua khẩn ngoài kế hoạch không được tính vì nằm rải rác trong tail spend của hàng chục nhà cunh cấp. Kết quả là giữ năm phải xin bổ sung.
Với mùa lập ngân sách nhà máy 2027, lần xin bổ sung giữa năm sẽ khó hơn lần lập ban đầu, vì câu “giá tăng, sản lượng tăng” không chứng mình được bằng chứng từ.
Đây là hệ quả casu trúc dữ liệu, không phải lỗi người lặp: số chỉ số tài khoản thì chỉ có một con số để nhân.
Ngân sách vật tư gián tiếp nên tách thành mấy nhóm chi?
Sáu nhóm, cộng một dòng dự phòng riêng: bảo hộ cá nhân, vật tư tiêu hao sản xuất, phụ tùng bảo trì, vật tư đóng gói, hóa chất và vệ sinh công nghiệp, văn phòng phẩm và vật tư hành chính. Mỗi nhóm có biến số dẫn dắt riêng, nên không dùng chung một hệ số tăng.
Cách chia này khớp cách công ty mẹ đọc chi phí MRO, theo nhóm hàng. Danh mục gắn mã UNSPSC thì gộp nhóm gần như tự động.
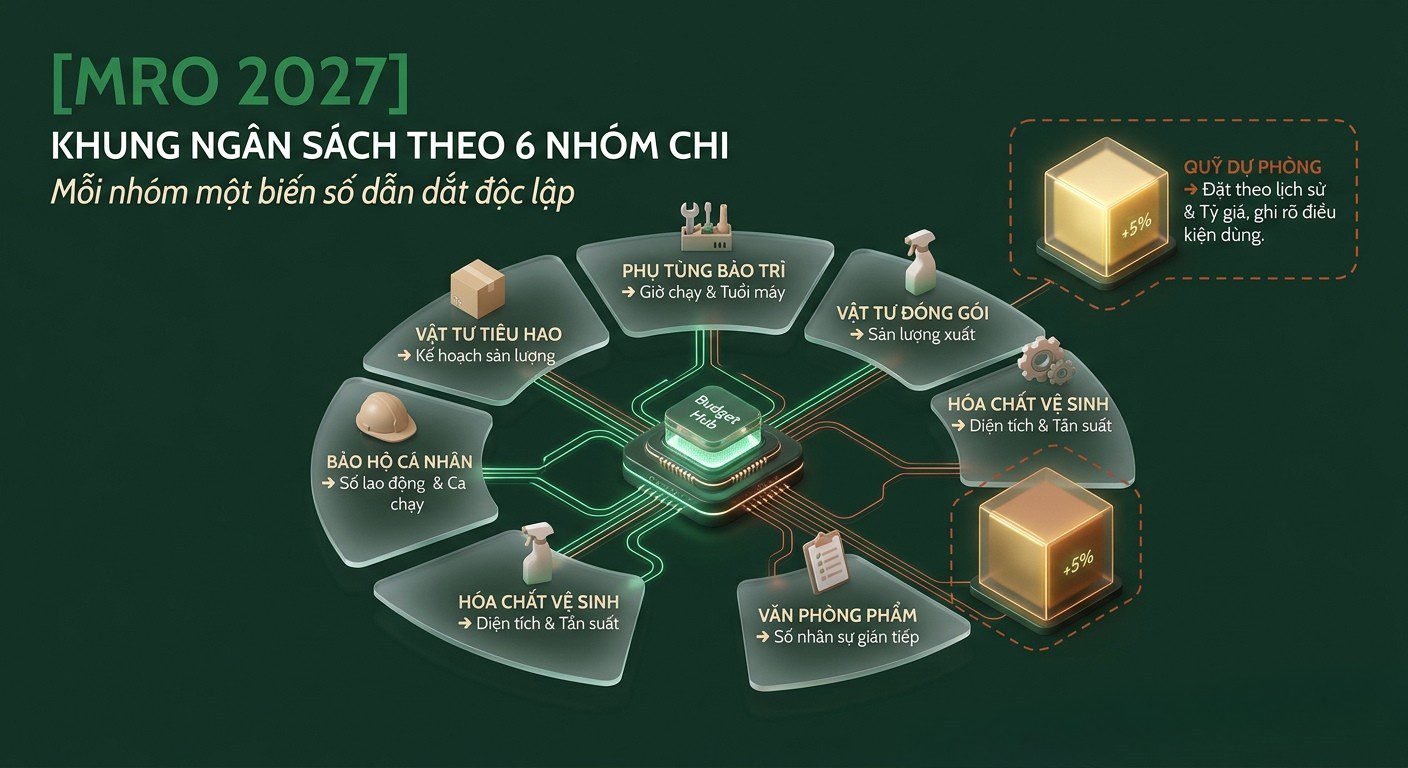
KHUNG NGÂN SÁCH VẬT TƯ GIÁN TIẾP 2027 THEO 6 NHÓM CHI
| Nhóm chi | Dữ liệu quá khứ cần lấy | Biến số dẫn dắt 2027 | Cách tính dòng ngân sách | Người xác nhận | Rủi ro sai số lớn nhất |
|---|---|---|---|---|---|
| Bảo hộ cá nhân | Chi 24 tháng theo nhóm PPE, số lượt cấp phát, số đầu người theo tháng | Số lao động bình quân và số ca chạy | Định mức cấp phát theo vị trí nhân số đầu người, cộng phần thay hỏng | Trưởng bộ phận HSE | Không tính phần thay hỏng giữa chu kỳ, chỉ tính phát mới |
| Vật tư tiêu hao sản xuất | Xuất kho 24 tháng theo mã, sản lượng theo tháng | Kế hoạch sản lượng hoặc giờ máy chạy | Mức tiêu hao trên nghìn sản phẩm nhân sản lượng kế hoạch | Quản đốc sản xuất | Danh mục mã chưa sạch nên cộng nhầm nhóm |
| Phụ tùng bảo trì | Lịch bảo trì phòng ngừa, lịch sử thay thế theo máy | Số giờ chạy máy và tuổi thiết bị | Danh mục thay theo lịch nhân đơn giá, cộng phần hỏng đột xuất theo lịch sử | Trưởng phòng Bảo trì | Bỏ sót phụ tùng đặt hàng dài ngày phải mua trước |
| Vật tư đóng gói | Chi 24 tháng theo mã, số pallet và số đơn hàng xuất | Kế hoạch sản lượng xuất và cơ cấu thị trường | Định mức trên mỗi pallet nhân số pallet kế hoạch | Trưởng bộ phận Kho vận | Đổi quy cách đóng gói theo yêu cầu khách làm định mức cũ vô nghĩa |
| Hoá chất và vệ sinh công nghiệp | Chi 24 tháng, diện tích khu vực, tần suất vệ sinh | Diện tích nhà xưởng và tần suất vệ sinh theo quy định | Định mức trên mét vuông nhân diện tích nhân số lần trong năm | Trưởng bộ phận Vệ sinh hoặc HSE | Không tách phần vệ sinh định kỳ và phần xử lý sự cố |
| Văn phòng phẩm và vật tư hành chính | Chi 24 tháng, số đầu người khối gián tiếp | Số đầu người khối gián tiếp | Định mức trên đầu người nhân số đầu người kế hoạch | Trưởng phòng Hành chính | Nhóm nhỏ nên hay bị bỏ qua, cộng dồn cả năm lại không nhỏ |
| Dự phòng | Số lần mua khẩn 24 tháng và giá trị từng lần, biến động tỉ giá | Không có biến số dẫn dắt, đặt theo lịch sử | Một dòng riêng, ghi rõ điều kiện được dùng | Ban Giám đốc | Rải dự phòng vào từng nhóm nên không ai kiểm được đã dùng bao nhiêu |
Nguồn: khung BAMBUMRO dựng cho kỳ lập ngân sách 2027, theo cách phân nhóm chi phí sản xuất chung tại nhà máy FDI.
Lấy dữ liệu quá khứ bao nhiêu tháng là đủ?
Tối thiểu 24 tháng. Mười hai tháng chỉ cho thấy tổng; hai mươi bốn tháng cho thấy mùa vụ lặp lại, đợt mua bất thường cần loại ra, và nhóm nào tăng nhanh hơn sản lượng. Nguồn số là số chi tiết tài khoản và chứng từ xuất kho, không phải bản tổng hơp của phòng mua.
Loại đợt mua một lần khỏi số nền
Lô thay toàn bộ ủng do đổi quy định không lặp lại năm sau. Để nguyên trong số nền thì ngân sách 2027 phình đúng bằng khoản đó. Đánh dấu từng hóa đơn bất thường. Nguồn số là số chi tiết tài khoản và chứng từ xuất kho, không phải bản tổng hợp của phòng thu mua.
Khi danh mục mã chưa sạch, gộp theo nhà cung cấp
Cùng loại găng tay có thể mang ba tên trên ERP. Chưa làm sạch kịp thì gộp tạm theo nhà cung cấp và nhóm hàng hóa trên đơn hàng. Kèm chính xác hơn, nhưng không bỏ sót.
Phải nói thẳng: khung sáu nhóm chỉ chạy được khi danh mục mã đã tương đối sạch. Nhà máy có vài nghìn mã trùng lặp sẽ mất nhiều tuần chỉ để gộp số nền, và bản đầu tiên vẫn lệch. Năm đầu áp khung này thường cho ra con số kèm chính xác hơn cách nhân hệ số cũ, nhưng giải trình được từng dòng. Nhà máy cần một con số nộp gấp trong tuần thì đừng bắt đầu từ đây.
Lập ngân sách trên số nền chưa chốt sổ là cách chắc chắn nhất để làm lại vào tháng 1, và trình tự nhốt nằm ở bài chốt sổ cuối năm vật tư.
Phần nào của ngân sách chạy theo sản lượng, phần nào cố định?
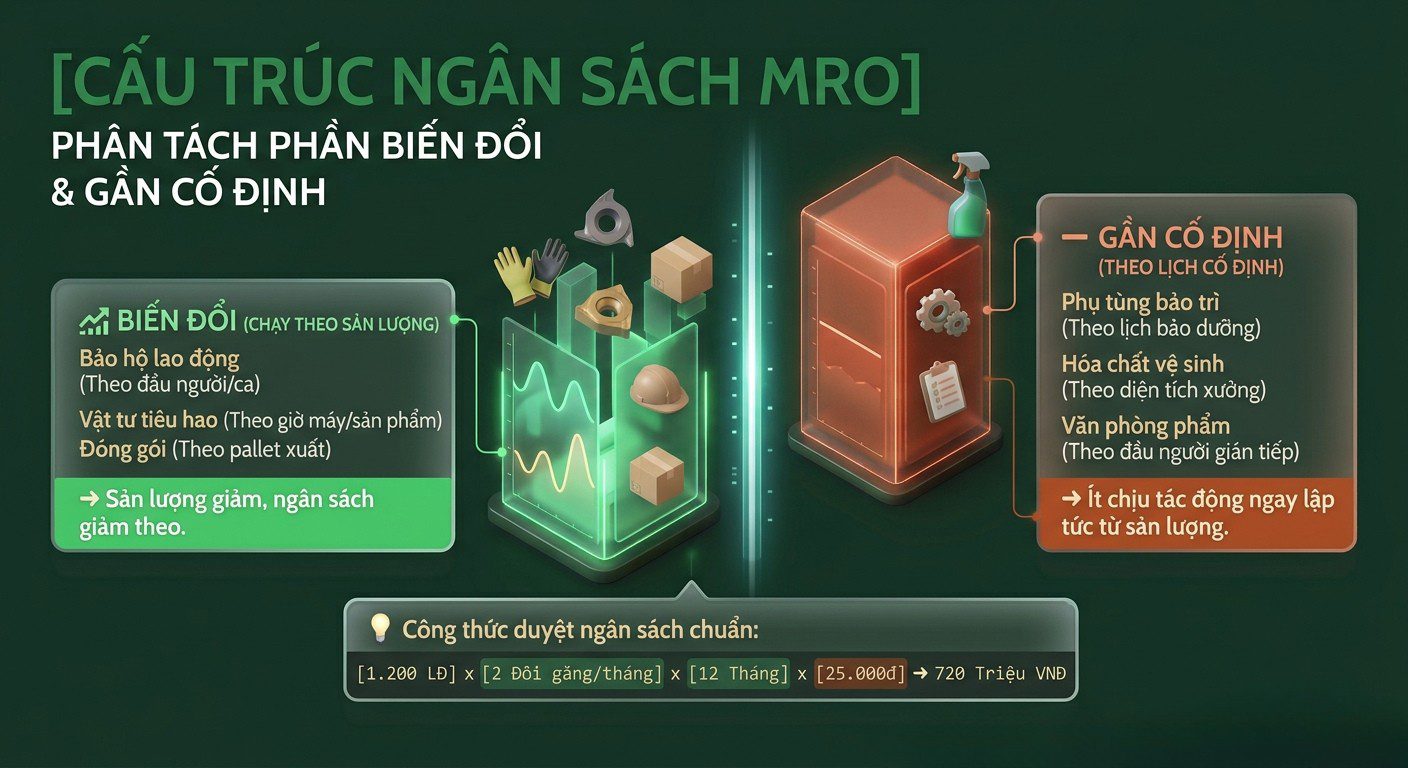
Bảo hộ, vật tư tiêu hao và đóng gói chạy theo sản lượng: theo đầu người và số ca, theo giờ máy hoặc nghìn sản phẩm, theo số pallet xuất. Phụ tùng bảo trì, hóa chất vệ sinh và văn phòng phẩm gần cố định: theo lịch, theo diện tích, theo đầu người khối gián tiếp.
Khi công ty mẹ hỏi sản lượng giảm thì ngân sách giảm bao nhiêu, chỉ phần biến đổi giảm theo.
Mối dòng dự đoán chi phí vật tư nên viết thành công thức kiểm lại được. Giả sử nhà máy có 1.200 lao động trực tiếp, định mức 2 đôi găng mỗi người mỗi tháng, đơn giá 25 nghìn đồng, thì dòng ngân sách là 1.200 x 2 x 12 x 25 nghìn, bằng 720 triệu đồng, cộng phần thay hỏng. Người duyệt kiểm từng thừa số.
Định mức tham chiếu không có sẵn để chép: [CẦN XÁC MINH: định mức tiêu hao tham chiếu theo nghìn sản phẩm từng ngành, lấy từ dữ liệu xuất kho 24 tháng của nhà máy.]
Khung này dừng ở chỗ chia nhóm, còn cách biến lịch sử tiêu hao thành con số cho từng mã thì nằm ở bìa dự đoán nhu cầu vật tư.
Khoản dự phòng nên đặt bao nhiều và đặt ở đâu?
Đặt ở một dòng riêng, không rải đều vào 6 nhóm. Dòng đó ghi rõ cho việc gì, trong điều kiện nào, và ai duyệt chi. Rải vào từng nhóm thì cuối năm không ai kiểm được đã dùng bao nhiêu.
Ba nguồn biến động thật: tỉ giá, giá nguyên liệu của nhà sản xuất như cao su, thép, nhựa và mua khẩn do dừng chuyền.
Mức dự phòng phải do nhà máy tự đặt từ lịch sử của mình, không có con số chuẩn để chép: [CẦN XÁC MINH: mức dự phòng theo phần trăm ngân sách vật tư gián tiếp, lấy từ lịch sử mua khẩn cấp 24 tháng và quy chế tài chính của công ty mẹ.]
Sẽ có ý kiến cho rằng cứ mua lẻ theo nhu cầu thì linh hoạt hơn ký khung cả năm, và bài mua lẻ hay hợp đồng khung tính đủ hai phía của lâp luận đó.
Ngân sách lập xong thì kiểm bằng cách nào trước khi trình?
Bốn phép kiểm. 6 nhóm cộng dự phòng có bằng tổng trên file trình không. Số nền có khớp số chi tiết đã chốt không. Biển số dẫn dắt có khớp kế hoạch sản lượng và nhân sự không. Mỗi nhóm đã có người đăng kí chưa.
Phép kiểm thứ hai hay bị bỏ nhất: báo cáo mua hàng thường lệch số về hóa đơn về trễ, công nợ treo, hàng trả lại chưa ghi giảm.
Vì sao chữ ký từng nhóm quan trọng hơn độ chính xác của con số
Con số nào cũng sẽ lệch; câu hỏi khi lệch ai giải thích. trưởng HSE đã ký dòng bảo hộ sẽ tự theo giỏi nó cả năm. Dòng không ai ký thì cuối năm thuộc về phòng mua hàng, người ít thông tin nhất về lý do tiêu hao tăng. Chữ ký từng nhóm cũng là nền để đặt KPI cost saving công bằng cho phòng thu mua.
Ngân sách chốt xong thì câu hỏi kế tiếp là đo phòng mua hàng bằng chỉ số nào trong năm, và bộ chỉ số đó nằm ở KPI phòng mua hàng 2027.
BAMBUMRO là nhà phân phối vật tư MRO tại khu vực Đông Nam Bộ – Việt Nam, đại lý chính thức của Osborn và Loctite, phục vụ các nhà máy FDI trong ngành dệt may, cơ khí chính xác và điện tử.
Vai trò của nhà cung cấp trong kỳ lập ngân sách là gì?
Nhà cung cấp đưa được ba thứ kiểm chứng được: lịch sử mua theo nhóm hàng để đối chiếu với nội bộ, khung giá cam kết cho các mã tiêu hao chính năm sau, và cảnh báo sớm mã sắp ngừng sản xuất. Cả ba làm được trước khi kí hợp đồng nào.
Mô hình VMI đang được BAMBUMRO triển khai ở giai đoạn pilot với một số nhà máy tại VSIP Bình Dương, Nhơn Trạch và Bàu Bàng. Dữ liệu tiêu hao theo mã, kể cả từ một đợt pilot 30 ngày, dùng được ngay cho kỳ lập ngân sách.
Bảng khung ở trên một nguồn sổ chạy hằng tháng để không phải cộng tay mỗi kỳ, và nguồn đó được mô tả ở trang báo cáo chi tiêu vật tư.
Sau khi chốt sổ
Con số lập xong vẫn phải qua một bước nữa là đóng thành bộ hồ sơ công ty mẹ đọc được, và bước đó nằm ở bài báo cáo ngân sách vật tư công ty mẹ.
Bước tiếp theo
BAMBUMRO trích lịch sử mua theo đúng sáu nhóm chi khi kế toán cần đối chiếu. Anh chị tải bảng khung sáu nhóm mang vào cuộc họp, kèm trang basline 30 ngày, 5 chỉ số: số nhà cung cấp · số đơn mua mỗi tháng · số lần đặt khẩn trong 90 ngày · số giờ dừng chuyền do thiếu vật tư · giá trị tồn kho không luân chuyển trên 90 ngày. Không cần điền form, chuyển tiếp nội bộ được ngay.
One Supplier. Zero Interruption.
Câu hỏi thường gặp
Ngân sách vật tư gián tiếp không khác ngân sách nguyên vật liệu ở chỗ nào?
Nguyên vật liệu đi thẳng vào sản phẩm và tính được trên mỗi đơn vị. Vật tư gián tiếp phục vụ chạy máy và chạy nhà xưởng, thường ghi vào chi phí sản xuất chung. Không gắn vào định mức sản phẩm nên nhóm này ít được rà soát, hay bị nhân hệ số, và phình dần không rõ nguyên nhân.
Cần dữ liệu bao nhiêu tháng thì lập được ngân sách có căn cứ?
Tối thiểu 24 tháng. Mười hai tháng chỉ đủ nhìn tổng, không tách được mùa vụ khỏi xu hướng. Với 24 tháng, người lập thấy đợt cao điểm lặp lại và đợt mua một lần cần loại khỏi số nền. Chỉ có 12 tháng thì ghi rõ giới hạn đó trong file trình.
Có nên đặt một tỉ lệ tiết kiệm chung cho cả sáu nhóm không?
Không nên. Nhóm nhiều nhà cung cấp và nhiều đơn nhỏ thường có dư địa gom volume; nhóm phụ tùng đặc chủng gần như không có. Áp tỉ lệ chung sẽ ép nhóm không có dư địa cắt vào phần thiết yếu, và phần cắt đó quay lại thành chi phí dừng chuyền.
Nhà cung cấp có thể giúp gì trong kỳ lập ngân sách?
Ba việc kiểm chứng được: trích lịch sử mua theo nhóm hàng để đối chiếu sổ nội bộ, cam kết khung giá cho mã tiêu hao chính năm sau, và báo trước mã sắp ngừng sản xuất. Cả ba làm được trước khi ký hợp đồng nào.