Tin tức
Giảm chi phí lưu kho nhà máy: 4 đòn bẩy theo thứ tự dễ làm
Th9
Hỏi chi phí lưu kho của nhà máy là bao nhiêu, câu trả lời gần như luôn là tiền thuê mặt bằng nhân diện tích kho. Con số ra nhỏ, nên không ai đề xuất tối ưu và không ai phản đối việc mua thêm cho chắc. Nhưng tiền thuê chỉ là một trong năm thành phần. Cộng đủ cả năm, giảm chi phí lưu kho nhà máy thành một khoản đáng đưa vào kế hoạch quý.
Chi phí lưu kho gồm những gì?
Chi phí lưu kho là toàn bộ chi phí phát sinh để giữ hàng trong suốt thời gian chưa được dùng. Nó gồm 5 thành phần: mặt bằng và giá kệ, vốn bị đọng, hao hụt và hết hạn, nhân công kiểm đếm và sắp xếp, bảo hiểm và hư hỏng. Tiền thuê mặt bằng chỉ là thành phần thứ nhất.
Bốn thành phần sau không có hóa đơn riêng nên không hiện ở dòng nào. Chúng cần nằm rải trong lãi vay, bảng lương bộ phận kho, biên bản hủy hàng và chênh lệch kiểm kê – không bị giấu, chỉ chưa được cộng lại dưới một tên gọi.
Vì vậy câu hỏi chi phí lưu kho chiếm bao nhiêu phần trăm giá trị tồn kho không có đáp án chung. Tài liệu quản trị chuỗi cung ứng quốc tế thường nếu mức 18-25% mỗi năm. Đây là benchmark quốc tế đã công bó, không phải cam kết, mức thật phải đo trong pilot 30 ngày.
Năm thành phần chi phí tồn kho vật tư
Chi phí tồn kho vật tư ước lượng được bằng dữ liệu nhà máy đã có. Cả năm thành phần làm xong trong một buổi nếu kho và kế toán ngồi cùng bàn.
Phương pháp ước lượng và nguồn dữ liệu
Ví dụ minh họa tính toán tổng chi phí
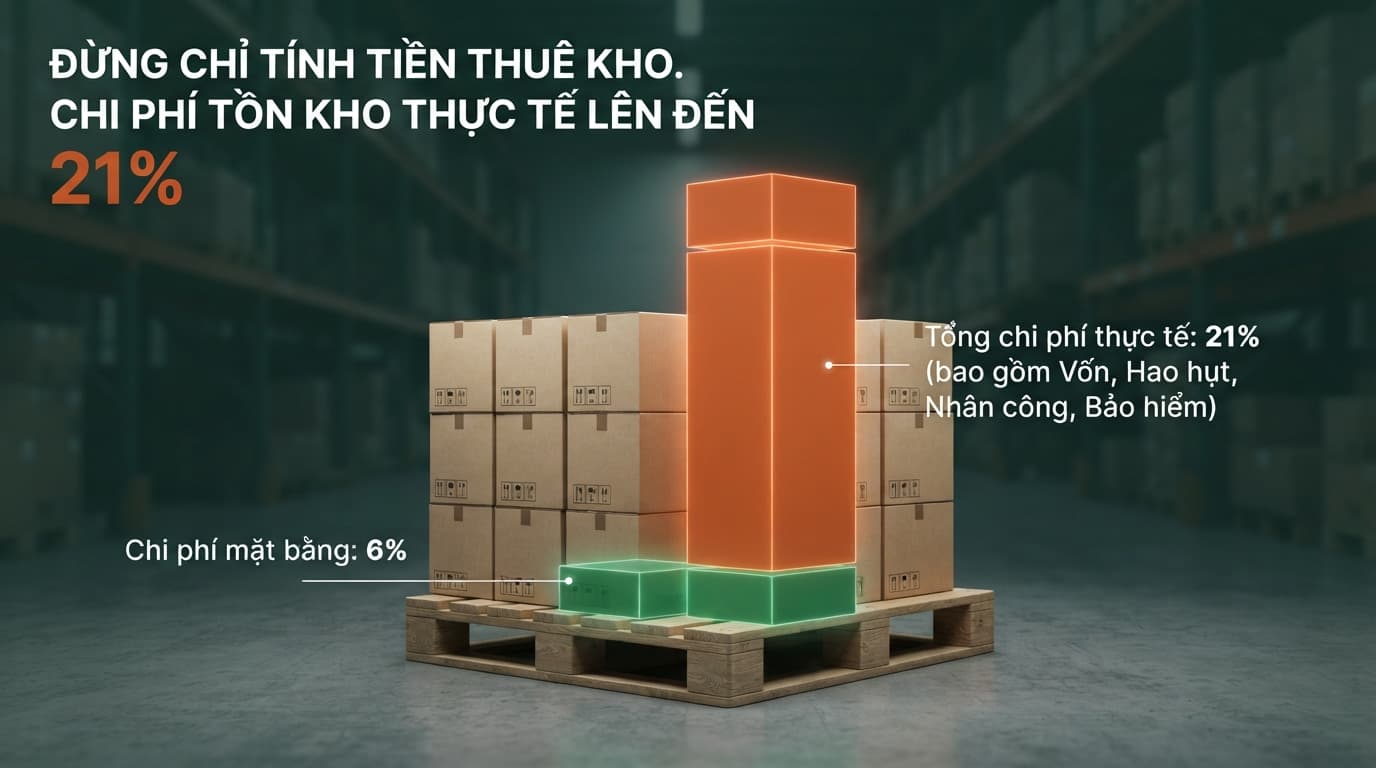
Ghép cả năm vào một ví dụ. Giả sử tồn kho vật tư gián tiếp bình quân 3 tỷ đồng, khu chứa rộng 150 m² giá 100 nghìn đồng mỗi m² mỗi tháng, lãi vay ngắn hạn 8% một năm. Mặt bằng 180 triệu. Vốn đọng 240 triệu. Hao hụt, giả sử 60 triệu. Nhân công tương đương một người toàn thời gian, 120 triệu. Bảo hiểm, giả sử 30 triệu. Tổng 630 triệu một năm, tức 21% giá trị tồn kho. Chỉ tính tiền thuê thì con số là 180 triệu, tức 6%.
Tầm quan trọng của việc đánh giá toàn diện
Khoảng cách giữa 6% và 21% là lý do phần lớn đề xuất giảm chi phí lưu kho nhà máy chưa từng được duyệt. Với 6%, giữ thêm 3 tháng hàng gần như miễn phí. Với 21%, mỗi trăm triệu đồng tồn dư là hai mươi mốt triệu đồng mỗi năm.
4 Đòn bẫy theo thứ tự dễ làm
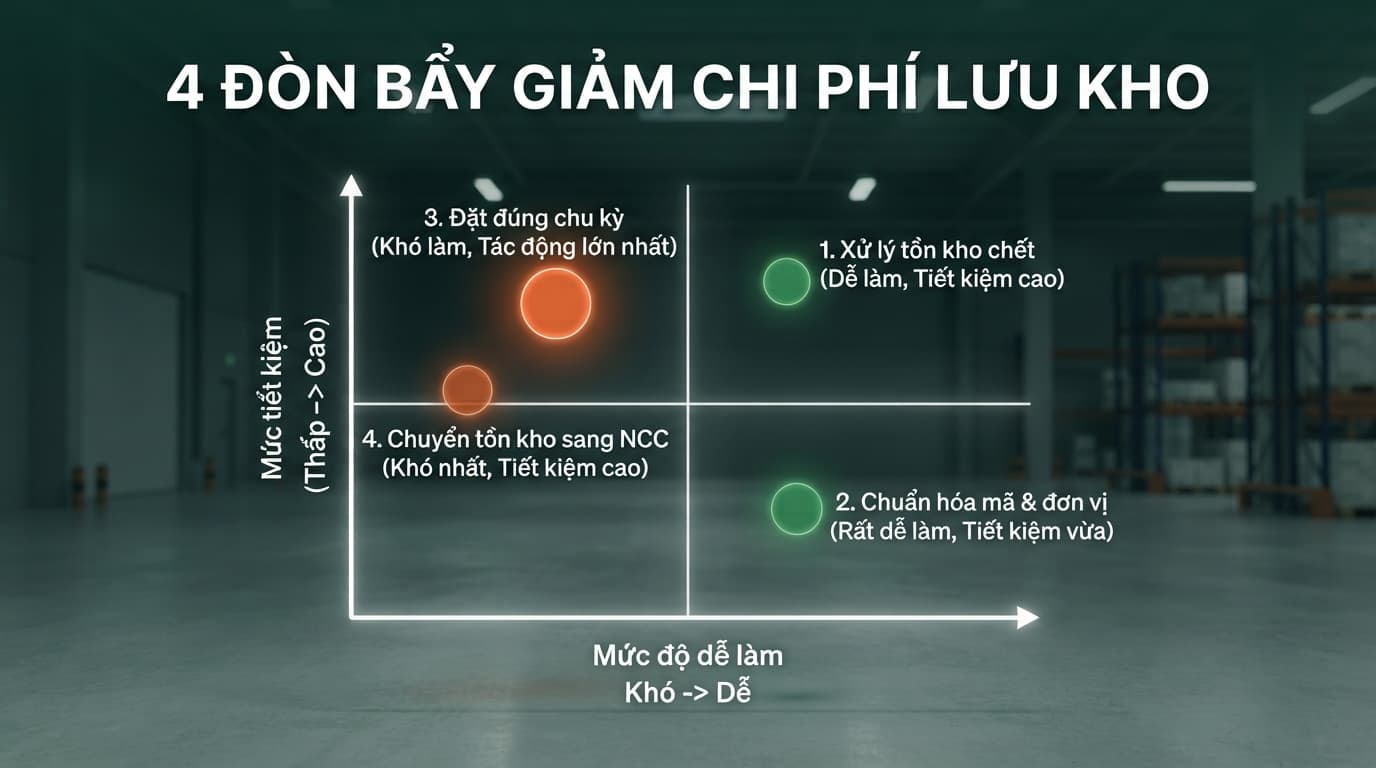
Bốn đòn bẩy dưới đây được xếp theo thứ tự dễ làm chứ không theo mức tiết kiệm. Đòn bẩy thứ nhất chỉ cần kho với kế toán đồng ý; đò bẩy thứ tư phải qua Ban Giám Đốc. Phần lớn kế hoạch giảm chi phí lưu kho nhà máy chết ở bước phê duyệt vì làm ngược thứ tự này.
1. Xử lý tồn kho chết
Tồn kho chết là hàng có thật, nằm trên kệ quá 90 ngày không phát sinh phiếu xuất. Nó chiếm cả 2 thứ đắt nhất trong năm thành phần: vốn và mét vuông. Lọc danh sách chỉ cần một cột ngày xuất kho gần nhất trên thẻ kho.
3 Hướng xử lý, theo thứ tự nên thử: tìm công đoạn khác dùng được; đề nghị nhà cung cấp đang có giao dịch đối sang mã đang dùng; cuối cùng mới thanh lý. Hai hướng đầu không tạo bút toán lỗ nên đi nhanh hơn nhiều.
Ranh giới giữa hàng chậm luân chuyển và hàng ghi giảm là quyết định kế toán chứ không phải của kho, nên tồn kho chết là gì cần thống nhất văn bản trước khi mở danh sách – nếu không, danh sách nằm im vì không ai muốn ký khoản lỗ đó.
2. Chuẩn hóa đơn vị tính và tên mã
Cùng một loại găng tay phủ PU size L có thể mang 3 tên gọi do 3 người tạo ở 3 thời điểm; một loại băng keo nhập theo thùng nhưng xuất theo cuộn mà không khai hệ số quy đổi. Hậu quả: tồn của một mặt hàng bị chia nhỏ trên nhiều dòng, không ai thấy tổng, mỗi dòng được đặt bổ sung riêng.
Đây là đòn bẩy rẻ nhất trong 4 cách giảm chi phí lưu kho nhà máy: không tốn tiền, không đụng hợp đồng, làm cho 50 mã chi tiêu nhiều nhất là đủ. Mỗi mã một tên chuẩn, một đơn vị tính, một hệ số quy đổi. Phần khó duy nhất là quy ước ai được tạo mã mới.
Chuẩn hóa xong thì tên gọi sạch, nhưng tồn vẫn có thể sai theo hướng khác: số ghi còn hàng trong khi kệ đã trống. Tồn khi ảo là gì xử lý đúng phần đó và nên làm song song, vì mọi phép tính chi phí giữ hàng đều chạy trên con số tồn đầu vào.
3. Đặt đúng chu kỳ thay vì đặt lô lớn cho rẻ
Đây là đòn bẩy tác động lớn nhất và cũng là chỗ đau nhất, vì nó đi ngược một thói quen đã được khen thưởng nhiều năm: mua nhiều được chiết khấu. Cơ chế thì đơn giản – tồn bình quân của một mã xấp xỉ một nửa lượng mỗi lần đặt cộng tồn kho an toàn.
Giả sử một mã hàng PE tiêu hao 4 cuộn mỗi ngày, giá 200 nghìn đồng mỗi cuộn. Đặt 6 tháng một lần là mã 720 cuộn, tốn bình quân 360 cuộn, tức 72 triệu đồng nằm im. Đặt mỗi tháng là 120 cuộn, tồn bình quân 60 cuộn, tức 12 triệu. Chênh 60 triệu, nhân 21%, ra khoảng 12,6 triệu đồng mỗi năm cho đúng một mã hàng.
Điều kiện để đổi tần suất nhà cung cấp giao được theo lịch nhỏ mà không tăng giá và không tăng cước. Với hàng giao trong bán kính khu công nghiệp, điều kiện này thường thỏa; với hàng nhập khẩu thì không. Đòn bẩy này chỉ chạy được khi biết chu kỳ tiêu hao từng mã, nếu không rút tần suất đặt là đổi rủi ro vốn đọng lấy rủi ro hết hàng. Tối ưu tồn kho vật tư MRO đưa ba công thức tính từ dữ liệu xuất khi đã có, và phải làm trước khi đàm phán lại lịch giao.
4. Chuyển phần tồn kho an toàn sang phía nhà cung cấp
Ba đòn bẩy đầu giảm lượng hàng nhà máy giữ. Đòn bẩy thứ tư đổi chõ phần đệm: nhà cung cấp giữ tồn kho an toàn cho nhóm mã đã thỏa thuận, nhà máy chỉ giữ lượng dùng giữa hai lần giao. Phần mét vuông và phần vốn tương ứng rời khỏi bảng cân đối.
Điều kiện bắt buộc: nhà cung cấp phải có lịch sử tiêu hao thật của chính nhà máy đó, thường cần hai đến ba chu kỳ đặt hàng. Trước mốc đó, cam kết giữ hàng hộ là lời hứa chứ không phải phép tính.
Điểm yếu phải nói thắng: mô hình này tăng mức phụ thuộc vào một đầu mối, và nếu không khóa bảng giá theo kỳ thì phần tiết kiệm quay lại dưới dạng đơn giá cao hơn. Hai điều khoản cần có trước khi ký: khóa bảng giá trị theo quý, và cam kết trả lại dữ liệu tiêu hao khi kết thúc.
Khi nào mua lô lớn vẫn đúng
Chiết khấu theo lô lớn là lợi ích có thật, đo được ngay trên hoá đơn, nên mọi kế hoạch giảm chi phí lưu kho nhà máy phải đặt hai con số cạnh nhau: phần chiết khấu nhận được, và phần chi phí giữ hàng phát sinh thêm.
Ba bước. Một, tính phần lợi: tỷ lệ chiết khấu nhân giá trị mua cả năm. Hai, tính phần tồn bình quân tăng thêm khi chuyển từ đặt dày sang đặt thưa. Ba, nhân phần tăng thêm với tỷ lệ chi phí giữ hàng ở đầu bài.
Giả sử một mã có giá trị mua 240 triệu đồng một năm, chiết khấu 5% nếu đặt hai lần một năm thay vì mười hai lần. Phần lợi: 12 triệu. Tồn bình quân khi đặt hai lần: 60 triệu; khi đặt mười hai lần: 10 triệu. Phần tăng thêm 50 triệu, nhân 21%, ra 10,5 triệu. Còn lại 1,5 triệu — mỏng, và chưa trừ rủi ro hàng hỏng trong sáu tháng nằm kho.
Ba trường hợp mua lô lớn vẫn đúng: hàng không hết hạn, không lỗi thời trong khi giá đầu vào đang tăng; hàng nhập khẩu có thời gian giao dài và biến động; và mã có chi phí xử lý mỗi đơn cao so với giá trị đơn, làm thủ tục mười hai lần thì phần hành chính ăn hết phần tiết kiệm.
Phép so sánh này chỉ trả lời câu hỏi đặt bao nhiêu mỗi lần. Câu hỏi đặt lúc nào là phép tính khác hẳn: Điểm đặt hàng lại là gì quyết định mức tồn nào thì phát đơn, và hai câu hỏi này hay bị gộp làm một.
5 Việc làm được trong quý này
Năm việc dưới đây không cần ngân sách và không cần phần mềm mới. Cả năm tạo ra cùng một thứ: một con số để so sánh với chính nó ở quý sau.
Tính đủ 5 thành phần chi phí để giữ hàng cho nhóm vật tư gián tiếp, ra tỷ lệ phần trăm trên giá trị tồn bình quân. Con số này là đầu vào cho 4 việc còn lại.
Lọc danh sách mã không phát sinh phiếu xuất quá 90 ngày kèm giá trị, xếp giảm dần. Chỉ cần thẻ kho. Chuẩn hóa tên gọi, đơn vị tính và hệ số quy đổi cho 50 mã chi tiêu lớn nhất – không làm cả danh mục – kèm quy ước ai được tạo mã mới.
Chọn 10 mã tồn bình quân lớn nhất và chạy phép so sánh chiết khấu với chi phí giữ hàng. Đây là chỗ tiền lộ ra nhanh nhất.
Thêm một dòng vào báo cáo tháng của kho: giá trị tồn kho không luân chuyển trên 90 ngày. Sau hai quý, nhà máy có đường xu hướng thay vì một cảm giác.
Việc thứ nhất và việc thứ 5 nên làm cùng nhau, vì chúng biến chi phí lưu kho thành một chỉ số có người theo dõi. Ba việc còn lại là hành động, mà hành động cũng cần chỉ số để chứng minh tác dụng.
Khi chi phí giữ hàng đã có con số và có đường xu hướng, nó đứng cùng bàn với các hạng mục khác trong tối ưu chi phí vận hành nhà máy sản xuất – noi thứ tự ưu tiên đi theo mức tổn thất đo được, không theo bộ phận nào trình bày thuyết phục hơn.
Bước tiếp theoBAMBUMRO vận hành nhóm vật tư gián tiếp cho các nhà máy FDI tại Bình Dương, Đồng Nai, Long An và TP.HCM — 8.680 mã hàng, một đầu mối, một công nợ. Phần giữ tồn kho an toàn hộ nhà máy nằm trong quy trình vận hành, không phải dịch vụ bán riêng. Nếu anh/chị muốn có con số xuất phát, chúng tôi dựng cùng kho và kế toán bảng baseline 30 ngày, 5 chỉ số: số nhà cung cấp · số đơn mua mỗi tháng · số lần đặt khẩn trong 90 ngày · số giờ dừng chuyền do thiếu vật tư · giá trị tồn kho không luân chuyển trên 90 ngày. Một buổi 30 phút, không mất phí. → Đăng ký buổi rà soát tại bambumro.com/lien-he/ · One-stop. One Supplier. Zero Interruption. |
Câu hỏi thường gặp
Chi phí lưu kho chiếm bao nhiêu phần trăm giá trị tồn kho?
Tài liệu quản trị chuỗi cung ứng quốc tế thường nêu mức 18–25% một năm. Đây là benchmark quốc tế đã công bố, không phải cam kết; mức thật phải đo bằng năm thành phần trong bài. Hai yếu tố kéo con số lệch nhiều nhất là lãi suất vay và tỷ lệ hết hạn của nhóm hoá chất.
Kho do nhà máy tự xây thì có tính chi phí mặt bằng không?
Có, và đây là chỗ hay bị bỏ qua nhất. Kho tự xây không có hoá đơn thuê nhưng vẫn chiếm diện tích dùng được cho việc khác, vẫn tốn điện, vệ sinh và khấu hao. Cách dễ bảo vệ nhất là lấy đơn giá thuê nhà xưởng cùng khu công nghiệp làm chi phí cơ hội. Tối ưu diện tích kho chỉ có nghĩa khi mét vuông có giá.
Giảm tồn kho có làm tăng rủi ro dừng chuyền không?
Có, nếu cắt đều toàn bộ danh mục. Không, nếu cắt theo nhóm. Bốn đòn bẩy trong bài đều không đụng tới nhóm mã mà thiếu là dây chuyền dừng — nhóm này thường chỉ mười lăm đến ba mươi mã và nên giữ tồn kho an toàn rộng, vì chi phí giữ hàng của chúng nhỏ hơn nhiều so với một giờ dừng chuyền.
Nên bắt đầu từ đòn bẩy nào nếu chỉ làm được một việc trong quý này?
Đòn bẩy thứ nhất, xử lý tồn kho chết. Nó giải phóng đồng thời vốn và mét vuông, không cần đàm phán với bên ngoài, và kết quả hiện ra trong cùng quý nên dễ xin ngân sách giảm chi phí lưu kho nhà máy cho quý sau. Đòn bẩy thứ ba tiết kiệm nhiều hơn nhưng cần dữ liệu chu kỳ tiêu hao nên hiếm khi xong trong một quý.
One-stop. One Supplier. Zero Interruption
 Đường dây nóng/Zalo: 0902.506.009
 Email : info@bambumro.com
 Tìm hiểu thêm: Tối ưu chi phí vận hành nhà máy sản xuất